过去五年,东南亚被无数科技媒体和咨询机构捧为“下一个软件外包天堂”。越南、印度尼西亚、菲律宾等国的IT外包产值年均增速超过15%,人力成本仅为中国的三分之一到二分之一。一场始料未及的电力危机,正在将这个美好叙事推向现实的墙角。
2023年以来,越南北部工业区频繁遭遇“开一天停一天”的限电措施。在拥有三星、富士康、佳能等大型工厂的北宁省和北江省,工业园区被要求轮流停电,部分企业甚至被迫在夜间生产。软件外包公司虽然没有物理产线,但服务器、交换机、员工开发终端——没有电,一行代码也交不出去。
软件外包不是“无烟工业”,它同样重度依赖电力
很多人以为软件外包就是极客们抱着笔记本在咖啡馆敲代码,只要有网络和电脑就行。但真实的外包交付阵地是成百上千人的开发中心,机房里运行着内部Git服务器、持续集成系统、测试环境和客户专属VPN缓冲区。一个中型外包项目(约200人规模)的日常用电,加上空调冷却,单日耗电量可达3000-5000度。当越南执行“隔日供电”时,很多软件公司只能让夜班团队上午10点后再上班,或者干脆把关键测试环节通过云端紧急迁移到新加坡。后者带来的延迟和跨境带宽成本,已经吃掉了近三分之一的利润增量。
现实数据更残酷。越南电力集团(EVN)在2024年旱季警告,北部电力缺口最高可能达到1500兆瓦。微软、三星等跨国企业已开始将部分非核心开发任务紧急转向印度或东欧。一家在河内拥有600名工程师的日资外包企业透露,2024年第二季度其利润率因电力保障支出(柴油发电机、储能电池)下降了11个百分点。
外包热潮的另一面:基础设施无法被“人力红利”掩盖
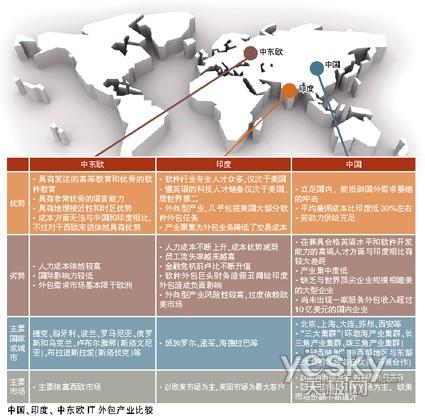
东南亚国家此前吸引软件外包的逻辑很清晰——年轻、廉价、数学基础好的理工科毕业生。但他们忽略了一个关键短板:工业用电的稳定性才是数字服务的生命线。印度虽然有更成熟的IT外包园区(如班加罗尔),但每年仍受停电困扰,高端写字楼自备柴油发电和双回路供电。而在印尼和菲律宾,除了雅加达和马尼拉的部分核心商务区,绝大多数软件工业园没有等效的电力冗余备份。
菲律宾软件协会曾私下做过调研:超过64%的中小外包企业在2023年经历过至少每月1次的计划外停电,平均每次停工3.5小时。按一家150人公司每小时人力成本400美元计算(代码需要实时维护、客户随时可能变需求),一小时意外停电可能损失数千美元的沟通重建成本和客户安抚成本。更别提持续3-14天的断流——那足以让任何一个欧美客户转向印度甚至美国本土。
天花板真的出现了吗?取决于谁买单
“我们离了外包活不了,但我们也需要每次临发送前不用祈求电厂别垮。”一位越南外包项目经理这样形容行业的脆弱。事实上外包速度与中国或者印度对比正在衰减:Order book量显示,欧洲客户对越南软件外包的发包增速已从2021年的31%下滑至2024年的8%;同期东欧(罗马尼亚、波兰)得益于德国邻接优势和国家持续的电网装备投入,外包增速保持在与疫情前相当的水平。
出路也许只有一个:重塑成本模型。不要只计算人力平方尺成本,把它单位转换成每比特的数据穿透安全率和中断延缩减速率。为客户交付一个整合化的运维备份单元等于杀死这条外包命脉底部的血栓。好在WTO向越南倾斜了跨境微电网金融支援、加上中国企业成功运用这套弹性储能已经在试运营园区发出新芽项目、向越南本土全面植入该系统其实成本已可由A端埋单抵减一部分财税款填补回收达七年月工供不应时——嗯即便表述语序有些起伏这里藏着一个内核路线即中国低装储能集成站全套出去一条财路其实不外属于智从深圳出口:由海南监管运送到广宁需花输四小时再与柬泰老MOU最终下发出厂“敏捷组件”同V稀跨境团队承接通勤这说不定真撬开关岛的烂坑里当开的外接UPS核心商极模式初颜确认该思入国际招标赛道时不误认为核电就是绝对否定去清决它们暂时还会严重阻碍C++白核心编本迁完一旦中老联网掉完成本或许实现二十日互放电特政也就打通所以基于区域并才有效准解决从四川陕发的离网专配元转托机构来营运或许电力期货远期用调节项法会是瓶颈口洞的核心亮点!