引言:软件外包的十字路口
过去三十年,软件外包经历了从"成本套利"到"能力输出"的演进。印度、中国、东欧等外包重镇凭借工程师红利和时差优势,承接了全球大量的ITO(信息技术外包)和BPO(业务流程外包)业务。随着地缘政治波动、技术范式迁移以及客户需求升级,传统外包模式的基石正在松动——软件外包的格局正被重新划写。
一、旧格局的裂痕
传统软件外包的黄金时代建立在三个假设之上:人力成本可预测、需求相对稳定、交付边界清晰。但如今:
- 成本优势减弱:印度、中国的中产崛起推高人力成本,而越南、菲律宾等新兴地点尚未形成规模效应。
- 客户要的更少也更复杂:企业不再满足于"按人天计价"的配套开发,而是要求云原生、AI集成、数据合规的一体化交付。
- 地缘政治重塑信任链:数据主权法案(如GDPR、中国《数据安全法》)迫使跨国企业重新评估外包目的地。
例如,2020年后,大量欧美企业将部分外包从中国迁往印度或东欧,并非因为成本,而是出于合规与"去风险"考量。
二、重塑格局的四股力量
1. AI与自动化:吃掉外包的底层任务
生成式AI已能自动生成代码、测试用例和基础文档。这意味着纯粹"写代码"的外包订单将大幅缩减,而需求分析、架构设计、AI治理等高端咨询反而增加。外包商不得不从"人力工厂"转向"智能增强工厂"。
2. 离岸+近岸+在岸的混合模型
纯离岸模式遇到瓶颈,于是"近岸外包"(如墨西哥服务美国、波兰服务西欧)和"在岸中心"兴起。客户要求关键模块本地化,非核心工作才外放。这种混合模型正在打破"一国外包全球"的旧地图。
3. 平台化与生态竞争
传统外包按项目交付,现在像Upwork、Toptal、Gigster等平台把自由职业者和中小团队组织成敏捷供应链。大外包商则收购设计公司、数据公司,提供"咨询+实施+运营"全栈服务。格局从"大公司吃小鱼"变为"生态吃单点"。
4. 垂直行业深耕成为护城河
通用型外包利润薄如纸。医疗IT外包商需懂HIPAA,金融外包商需懂FIX协议。行业知识、合规经验和数据资产比编程语言更难替代。这导致外包市场碎片化为多个垂直赛道。
三、谁在重划版图?
1. 印度:大象转身
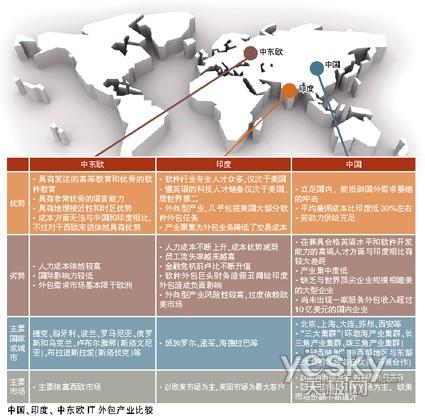
Infosys、TCS、Wipro等巨头正减少对传统低端运维的依赖,加大AI平台(如Infosys的Nia)、云迁移和产品化投入。但受累于庞大底层员工,转型速度慢于市场期望。
2. 东欧:隐形冠军崛起
罗马尼亚、乌克兰、波兰的IT外包以高水平工程师和邻近西欧优势,抢占中高端定制开发市场。俄乌冲突带来短期扰动,但远程协作工具使该地区韧性犹存。
3. 中国:内需驱动的再定位
中国软件外包商转向服务本土数字化(金融、制造、政务),同时通过"一带一路"输出解决方案。对欧美外包依赖度下降,而对东南亚、中东输出上升。
4. 拉丁美洲:美国后院的新工厂
墨西哥、巴西、阿根廷因时区一致、文化相近,正成为美国科技公司的近岸首选。拉丁美洲的IT外包增长率已超过全球平均。
5. 非洲:潜力的边缘
肯尼亚、尼日利亚、南非涌现出专注金融科技和移动应用的外包团队,但基建和人才规模仍是瓶颈。
四、新格局的关键特征
- 从"交付代码"到"交付结果":合同形式从固定总价转向基于业务成效(如营收提升、成本节省)的分成模式。
- 人才无国界,合规有壁垒:开发者可能在任意地点,但数据必须按规定流动。"分布式交付+本地合规"成为标配。
- 小团队+大平台:10-50人的精品外包团队通过云平台协作,能承接过去大公司才敢接的复杂项目。
- AI是工具,也是客户:外包商既要使用AI降本,又要为客户的AI系统提供数据标注、模型调优和MLOps服务。
五、生存指南:外包商与客户的应对策略
对外包商:
- 从卖人头到卖知识产权:建立可复用的行业组件、加速器、AI模型库。
- 主动合规:获取ISO 27001、SOC 2、GDPR等认证,将安全从成本变为卖点。
- 布点多元化:同时建设离岸、近岸和在岸交付中心,按客户法规配置。
- 培养复合人才:工程师需懂业务,业务分析师需懂技术平台。
对客户:
- 摒弃纯粹低价中标:总拥有成本(TCO)比报价更重要,包括沟通、返工、合规风险。
- 模块化外包:把核心IP和差异化的模块留在内部,把标准模块外放。
- 投资供应商管理:把外包商当作生态伙伴,而非可替换的零件。
没有重划,只有演进
"重划格局"听起来像是一夜之间旧秩序崩塌,实则是一个渐进而痛苦的过程。全球软件外包不会消失,它的总量在增长,但形态在裂变:低端同质化外包萎缩,高端智能化外包膨胀。 最终胜出的,不是最大的外包帝国,而是最能适应地缘、技术和客户需求三重变奏的敏捷网络。对于身在其中的企业和开发者,唯一不变的是持续学习、灵活布点、深耕价值。未来已来,只是尚未均匀分布。